Inlägg

Visar inlägg med etiketten Genomsnittlig effektiv årsavkastning

I skrivande stund

Det är nu ett tag sedan det landade ett inlägg här på bloggen. Förklaringen till inläggstorkan är enkel. Hela Coronasituationen har under våren slitit och medfört att jag inte haft någon större lust att skriva. Sparandet och det som därtill hör har dock fortsatt. Hittills under året har ca 43 tkr sparats, men avkastningen så långt är negativ och ligger på -28 tkr. Under antagande om återgång till det normala säger mina prognoser dock att det mesta av det ska kunna hämtas igen och avkastningen för året ser ut att hamna runt -3 tkr. Hanteringen av Coronasituationen har för min del inneburit att defensiva innehav (konto, räntefonder, guld) sålts av och köp gjorts i mer offensiva innehav (aktiefonder, aktier). Andelen defensiva innehav uppgick i januari till 21,4 % av innehållet i Min Egen Fond. Nu i juni ser den andelen ut att landa på 11,1 % efter att i maj ha varit nere på 10,2 %. Utvecklingen under året (exkl. köp): Fonder: -7,14 % Aktier: -4,55 % Räntefonder: -2,2...

Avstånd till miljonen

Aktuella avstånd räknat i månader för de olika kategorier jag funderar över. En mkr i samlade tillgångar: Uppnått för fyra månader sedan. En mkr i nettoförmögenhet: Alldeles precis uppnått, med en marginal om 2 %. En mkr i finansiella bruttotillgångar: Om sju månader. En mkr i finansiella nettotillgångar: Om elva månader. De framåtsyftade ambitionsprognoserna gäller under förutsättning att mina avkastningsantaganden håller. Dessa ser ut så här: - aktier och fonder avkastar ca 9 % per år - livförsäkringen avkastar ca 5 % per år - räntefonderna avkastar ca 2 % per år Så där ser grunden i mina kalkyler ut när jag räknar framåt. För jämförelsens skull kan sägas att den genomsnittligt effektiva årsavkastning Avanza rapporterar för hela MEF (aktier, fonder, räntefonder) f.n. ligger på 12,4%, alltså en bit över mina normalavkastningsantaganden enligt ovan.

Genomsnittlig effektiv årsavkastning - igen

Avanza presenterar ju den genomsnittliga årsavkastningen genom att ta den totala och räkna om och så. Och egentligen är det ju det som spelar roll, hur det ser ut på helheten. För min del, avkastning per år, sedan starten i april 2016: Totalt: 11,29 % Per konto: - indexfonder: 13,64 - aktiva fonder: 11,84 - gamla fondkontot (ej ISK): 12,60 - aktier: 6,83 - räntefonder: 1,94 - sparkonto: 0,75 Exkl spekulationerna, som inte påverkar mycket på helhet och dessutom inte genererar stabila värden nog att meningsfullt inkluderas i ovanstående. Det tuffar på. Inte så att jag blir jätterik. Men 11,29 % per år är bra mycket bättre än ingenting på banken.

Genomsnittlig effektiv årsavkastning - igen

Bild
Ännu en milstolpe. Nu är samtliga Avanza-konton tillräckligt gamla för att Sharpekvot, standardavvikelse och genomsnittlig effektiv årsavkastning ska visas, vilket kräver en historik längre än 12 månader. Överlag menar jag att det ser bra ut, med en genomsnittlig effektiv årsavkastning om drygt 15 % för totalen. Sharpekvoten för den senaste 12-månadersperioden  hade väl i och för sig gärna ha fått vara högre, men den kanske tar sig framöver. I vilket fall, jag tycker nog att den riskdiversifieringsstrategi fungerar. Så långt. Sammanställning:

Genomsnittlig effektiv årsavkastning

Bild
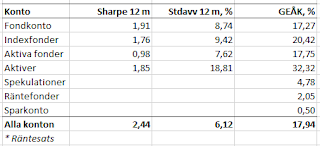
Någon gång tidigare har jag sammanfattat den information Avanza ger för mina konton där om riskjusterad avkastning, standardavvikelse och genomsnittlig effektiv årsavkastning. Det aktuella läget framgår av bilden nedan. Värt att notera är effekten av tillämpad diversifieringsstrategi (riskspridning) - helheten svänger mindre än delarna och har högre riskjusterad avkastning än dessa. (Spekulationskontot och kontot där jag har räntefonderna saknar ännu info om Sharpekvot och standardavvikelse, då dessa konton inte funnits ett helt år än.) Läget som det då idag ser ut:

Genomsnittlig effektiv årsavkastning

Ägnar en del funderingar för närvarande om sparplanerna inför år 2018 och spanar då igenom diverse olika vinklingar kring mitt sparande. En av de vinklingarna är den rubricerade, men den är även kopplade till frågor om lämplig diversifiering och riskspridning. Under kommande månader ska också den viktmodell jag använder utvärderas och ev. justeras. Följande gäller Min Egen Fond, dvs. det jag i andra sammanhang kallar mitt korta sparande. I MEF finns fonder, aktier, ränteplaceringar och sparkonto. Genomsnittlig årsavkastning uppgår f.n. till 19,55 %, baserat på den tid jag haft MEF-tillgångarna hos Avanza. Sharpekvoten för 12 månader uppgår till 2,28 och standardavvikelsen till 6,97 %. För närvarande innebär min viktmodell att jag bygger upp större likvida medel inom MEF. Det funkar ju som så att stora uppgångar på marknaderna gör att en mindre andel nysparande behöver stoppas in där för att hålla viktningen. Och som konsekvens hamnar mer på sparkontot i reserv. (Det omvända för...

Min riskbild

Bild
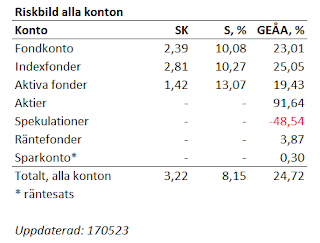
Föregående inlägg, som handlade om Sharpekvoten som riskbedömningsverktyg, fick mig att börja fundera litet över vilken faktiskt nytta man har av det måttet. Så jag gjorde ett snabbt besök på Avanza och plockade per konto där ut informationen om Sharpekvot, standardavvikelse och genomsnittlig effektiv årsavkastning. Sammanställde det i tabellen nedan, tillsammans med informationen totalt, för alla konton. (Där data saknas beror det på att kontona är yngre än ett år.) Den information som finns i tabellen kan man stanna till inför och begrunda, särskilt när det gäller vad som egentligen ligger under den totala Sharpekvoten om 3,22, som är ganska hög. Bakom den kvoten ligger stadigt stigande marknad för huvuddelen av innehavet, en hel del tur när det gäller avkastningen på aktieinnehavet samt ett hyggligt väl diversifierat innehav, totalt sett. Vad säger nu det där om den risk jag löper framåt i tiden? Sannolikt är att den totala Sharpekvoten kommer att minska. Jag kommer inte...

Årsdag

Idag är det exakt ett år sedan jag öppnade första kontot på Avanza, som del då i att jag lämnade Storbanken. Sedan dess är utvecklingen den på alla konton på just Avanza att den genomsnittliga effektiva årsavkastningen ligger på 26,92 %.  Sharpekvoten räknad över 12 månader är 3,27 och standardavvikelsen räknad över samma 12 månader ligger på 8,45 %. En trevlig årsdag.  Utmaningen framöver blir naturligtvis att försöka hålla en god avkastning, även om jag nu är ganska säker på att det inte kommer att se lika bra ut om ett år.